Warum die Kosten eines Gussteils heute im Detail betrachtet werden müssen
Lange genügten in der Gießerei ein ungefährer Kilopreis und eine durchschnittliche Jahresmarge. Das reicht heute nicht mehr:
- Metall, Ferrolegierungen und Energie ändern ihren Preis innerhalb von Wochen;
- Lohnbearbeiter (Wärmebehandlung, Strahlen, mechanische Bearbeitung) passen ihre Tarife an;
- die Preislisten der Kunden bleiben oft ein Jahr oder länger unverändert;
- der Auftragsbestand enthält Preise, die vor Monaten auf Basis von Kosten vereinbart wurden, die es nicht mehr gibt.
Eine Gießerei ohne Werkzeug, das die Vollkosten jedes Gussteils Position für Position zeigt und mit dem Preis vergleicht, arbeitet im Blindflug: Das Gesamtergebnis kann positiv sein, während ein Teil der Artikel bereits Verlust macht.
Wenn Ihr ERP-System das nicht berechnet oder nur grob, ist das heute ein ernstes Problem. Es bedeutet, mit veralteten Kosten anzubieten, Aufträge anzunehmen, die schon Verlust bringen, nicht zu wissen, welchen Metallzuschlag man verlangen soll, und die echten Margen erst beim Jahresabschluss zu sehen. Bei den Metall-, Energie- und Fremdbearbeitungspreisen der letzten Jahre ist das eines der konkretesten Risiken für eine Gießerei.
Prüfen Sie, ob Ihr ERP-System diese Fragen in wenigen Minuten beantworten kann:
- Was kostet dieses Gussteil heute, Position für Position, im Vergleich zur Kalkulation?
- Welche Aufträge im Bestand liegen zu aktuellen Preisen bereits unter der Mindestmarge?
- Um wie viel ist das Metall gestiegen, und was bedeutet das für jeden Kunden?
- Welcher Lohnbearbeiter hat die Tarife erhöht, und bei welchen Artikeln wirkt sich das aus?
- Ist der Ausschuss in den Kosten enthalten, oder bleibt er in den Gemeinkosten?
Lautet die Antwort „nein“ oder „dafür brauchen wir eine Excel-Tabelle“, liegt das Problem nicht in der Tabelle: Das ERP-System versteht die Gießerei nicht.
Die drei Kostenbasen
Dasselbe Gussteil hat mindestens drei Kosten, und jede beantwortet eine andere Frage.
| Kostenbasis | Beantwortete Frage | Typische Verwendung |
|---|---|---|
| Standardkosten | Was sollte es kosten? | Angebote, Budget, Maßstab |
| Gewichteter Durchschnittspreis | Was hat es im Zeitraum tatsächlich gekostet? | Erzielte Margen, Nachkalkulation |
| Letzter Preis | Was wird es ab morgen kosten? | Auftragsbestand, neue Angebote, Preislisten |
Erst nebeneinander werden sie aussagekräftig: Der Abstand zwischen Standard und Durchschnitt zeigt, wie falsch die Planung war; der Abstand zwischen Durchschnitt und letztem Preis zeigt, was sich gerade ändert.
Der Aufbau der Vollkosten
Die Vollkosten eines Gussteils setzen sich zusammen aus:
- Material, je Arbeitsgang und Komponente: das vergossene Metall mit Abbrand und dem Wert des Kreislaufmaterials; Form- und Kernstoffe wie Sande, Harze, Katalysatoren, Filter, Speisereinsätze und Schlichten; Verpackungsmaterial.
- Eigenfertigung, für jeden Arbeitsgang: Formen, Gießen, Ausleeren, Trennen, Putzen, Prüfen, mit Personal- und Maschinenzeiten.
- Fremdbearbeitung, je Arbeitsgang: Wärmebehandlung, Strahlen, mechanische Bearbeitung, einschließlich Transport.
- Gemeinkosten, die dem Artikel zugeordnet werden.
- Ausschuss, der die Kosten der verlorenen Teile auf die Gutteile verteilt.
Die Aufschlüsselung nach Arbeitsgang zeigt nicht nur, was ein Gussteil kostet, sondern auch, an welcher Stelle des Prozesses die Kosten entstehen und wo man ansetzen muss.
Von den Kosten zum Angebot
Ein Gießerei-Angebot hält nur dann, wenn es aus derselben Kostenrechnung entsteht, mit der es später überprüft wird. Mit dem Kostenblatt:
- Vom letzten Preis ausgehen: Metall, Formstoffe und Lohnbearbeiter zu den Preisen, die man tatsächlich zahlen wird, nicht zum Vorjahresdurchschnitt.
- Die echten Arbeitsgänge verwenden, mit den Vorgabezeiten ähnlicher, bereits gefertigter Gussteile.
- Den Ausschuss einrechnen, bewertet auf jeder Position.
- Den Preis aus Komponenten aufbauen: Legierung, Kerne, Bearbeitung und Verpackung, pro Stück oder pro kg, damit der Metallanteil angepasst werden kann, ohne alles neu zu verhandeln.
- Nachkalkulieren: Nach den ersten Lieferungen zeigt der gewichtete Durchschnittspreis auf den Lieferscheinen, ob das Angebot richtig war.
So werden die Standardkosten zum Maßstab des Angebots, der Durchschnittspreis zur Ist-Kalkulation und der letzte Preis zum Frühwarnsignal.
Geliefert und Auftragsbestand: zwei verschiedene Auswertungen
Auf den Lieferscheinen eines Zeitraums misst man die Vergangenheit: was das Gelieferte gekostet hat und mit welcher Marge, je Kunde und Artikel. Das ist die Auswertung des Controllings.
Auf dem Auftragsbestand misst man die Zukunft: was die Fertigung des bereits Verkauften zu heutigen Preisen kosten wird. Diese Auswertung brauchen Vertrieb und Einkauf, weil sie vor der Produktion kommt.
Was diese Auswertung zeigt
- Verlustaufträge vor der Produktion: Positionen im Auftragsbestand mit niedriger oder negativer Marge zum letzten Preis.
- Welchen Metallzuschlag man verlangen sollte: je Kunde die Differenz zwischen letztem und durchschnittlichem Materialpreis, multipliziert mit den Mengen im Auftragsbestand.
- Zu aktualisierende Preislisten: Artikel mit lange unverändertem Preis und gestiegenen Kosten, oder mit zurückgebliebenem Legierungsanteil in der aufgeschlüsselten Preisliste.
- Nicht weitergegebene Erhöhungen der Lohnbearbeiter: Arbeitsgänge mit letztem Preis über dem Durchschnitt.
- Die echten Kosten pro kg, Artikel für Artikel, im Vergleich zum Kilopreis.
- Den künftigen Produktmix: Liegt die Marge des Auftragsbestands unter der der Lieferungen, sinkt die Rentabilität auch bei gleichen Mengen.
- Das Einkaufsbudget: Material und Fremdbearbeitung des Auftragsbestands, zum letzten Preis bewertet.
- Zu korrigierende Angebote: neue Artikel, deren tatsächliche Kosten weit von der Kalkulation entfernt sind.
- Falsche Daten: Ein unplausibler letzter Preis auf einer einzelnen Position verrät sofort einen falsch erfassten Preis, bevor er in ein Angebot gelangt.
Wie es meist gemacht wird
Die Kosten eines Gussteils werden bei der Angebotskalkulation in Excel berechnet und selten neu gerechnet. Das Controlling schätzt die Margen ein- oder zweimal im Jahr anhand von Exporten aus der Buchhaltung. Metall- und Tariferhöhungen spürt man, aber niemand weiß, wie stark sie auf jeden Artikel und Kunden durchschlagen.
Die Grenzen von Excel und Standard-ERP-Systemen
- Nur eine Kostenbasis: kein Vergleich zwischen Standard, Durchschnitt und letztem Preis.
- Keine Aufschlüsselung nach Arbeitsgang: Man sieht nicht, wo die Kosten entstehen oder steigen.
- Fremdbearbeitung und Ausschuss fehlen oder werden mit festen Prozentsätzen geschätzt.
- Keine Auswertung des Auftragsbestands: Verluste zeigen sich erst nach der Rechnung.
- Fertigungsdaten getrennt: Echte Zeiten und Ausschuss erreichen die Kostenrechnung nie.
So löst es FOND/WISE
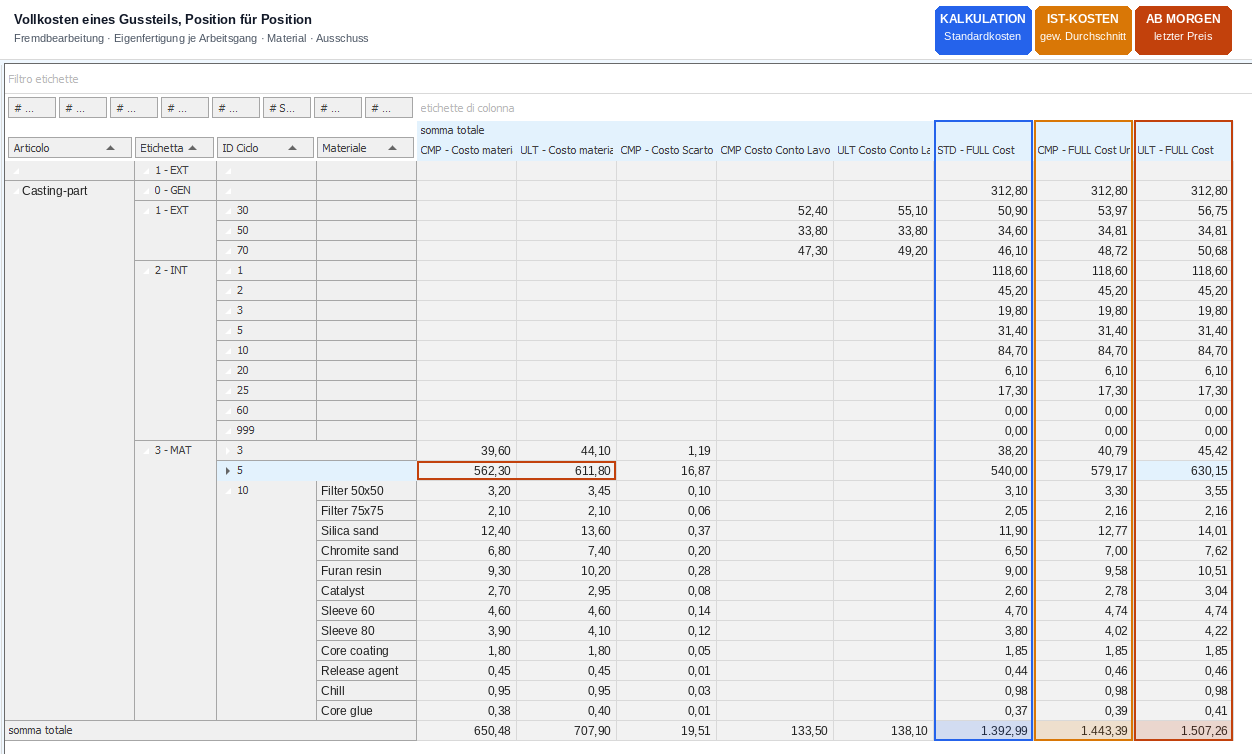
FOND/WISE berechnet die Vollkosten jedes Gussteils, aufgeschlüsselt Position für Position, und vergleicht sie auf drei Kostenbasen: Standardkosten (die Kalkulation), gewichteter Durchschnittspreis (die Ist-Kosten) und letzter Einkaufspreis (die Kosten von morgen). Es ist das Kostenblatt oben auf dieser Seite.
So lesen Sie das Kostenblatt
- Die Zeilen gliedern die Kosten des Artikels nach Art: Gemeinkosten, Fremdbearbeitung, Eigenfertigung und Material, jeweils nach Arbeitsgang und beim Material nach einzelner Komponente: zum Beispiel das Metall im Arbeitsgang Gießen sowie Sande, Harze, Filter und Speisereinsätze im Arbeitsgang Formen.
- Die Spalten zeigen Material- und Fremdbearbeitungskosten zum gewichteten Durchschnittspreis und zum letzten Preis, die Ausschusskosten und die Vollkosten in drei Varianten: Standard, Durchschnitt und letzter Preis.
- Der Ausschuss wird bewertet und in die Vollkosten eingerechnet: Jedes gute Gussteil trägt auch die Kosten der verlorenen.
Worauf die Auswertung läuft
- Auf die Lieferscheine eines Zeitraums: die tatsächlichen Kosten des Gelieferten, im Vergleich zum fakturierten Preis.
- Auf den Auftragsbestand: die Kosten dessen, was bereits verkauft, aber noch nicht produziert ist, zu aktuellen Preisen.
Die Daten stammen aus den Stammdaten und aus der Fertigung: Arbeitspläne und Vorgabezeiten, Legierungskomponenten und Preise, Tarife der Lohnbearbeiter, im MES gemeldeter Ausschuss. Keine Nachrechnung in Excel.
Wichtigste Funktionen
Vollkosten je Arbeitsgang
Eigen- und Fremdbearbeitung je Arbeitsgang des Arbeitsplans.
Material je Komponente
Jedes Material mit Kosten, Ausschussanteil und Gewicht an der Summe.
Drei Kostenbasen
Standard, gewichteter Durchschnitt und letzter Preis nebeneinander.
Fremdbearbeitung
Kosten der Lohnbearbeiter zu Durchschnitts- und letztem Preis.
Lieferungen und Auftragsbestand
Auswertung auf Lieferscheine eines Zeitraums oder offene Aufträge.
Basis für Angebote
Neue Angebote auf Basis des letzten Preises, nicht von Mittelwerten.
Bewerteter Ausschuss
Kosten der verlorenen Teile in den Vollkosten enthalten.
Praxisbeispiel
Nehmen wir das Gussteil aus dem Kostenblatt oben: Beispieldaten, Stückkosten. Der Kunde zahlt 1.650 € pro Stück, ein Preis, der zu Jahresbeginn festgelegt wurde.
| Kostenbasis | Vollkosten | Marge | Marge % |
|---|---|---|---|
| Standard (die Kalkulation) | 1.392,99 € | 257,01 € | 15,6 % |
| Gewichteter Durchschnitt (was es gekostet hat) | 1.443,39 € | 206,61 € | 12,5 % |
| Letzter Preis (was es kosten wird) | 1.507,26 € | 142,74 € | 8,7 % |
Die Marge ist von geplanten 15,6 % auf 8,7 % zu heutigen Preisen gefallen, ohne dass sich Preis oder Prozess geändert hätten. Das Kostenblatt zeigt sofort wo:
- Material im Arbeitsgang Gießen (5), die größte Position: von 562,30 € zum Durchschnittspreis auf 611,80 € zum letzten Preis, +8,8 %: das ist der Metallpreis;
- Formstoffe im Arbeitsgang Formen (10): Quarzsand und Furanharz steigen um fast 10 %, Filter und Speisereinsätze bleiben stabil;
- Lohnbearbeiter im Arbeitsgang 30: von 52,40 € auf 55,10 €, eine Tariferhöhung, die noch nicht im Preis weitergegeben ist.
Stehen 120 Stück dieses Artikels im Auftragsbestand, ist die Differenz zwischen Standardkosten und letztem Preis rund 13.700 € Marge, die in bereits angenommenen Aufträgen verloren ist. Das ist die Grundlage, Position für Position belegt, um einen Metallzuschlag zu verlangen oder die Preisliste zu überarbeiten, bevor produziert wird.
Häufige Fragen
Was ist der Unterschied zwischen gewichtetem Durchschnittspreis und letztem Preis?
Der gewichtete Durchschnittspreis ist der mengengewichtete Mittelwert der Einkaufspreise eines Zeitraums: Er zeigt, was das verbrauchte Material tatsächlich gekostet hat. Der letzte Preis ist der Preis des jüngsten Einkaufs: Er zeigt, was die Wiederbeschaffung kosten wird. Liegt der letzte Preis deutlich über dem Durchschnitt, werden die künftigen Margen niedriger sein als die vergangenen.
Was sind die Standardkosten eines Gussteils?
Die geplanten Kosten, berechnet mit Referenzmengen, -zeiten und -preisen der Gießerei, oft zum Zeitpunkt der Angebotskalkulation. Sie dienen als Maßstab: Der Vergleich mit Durchschnitts- und letztem Preis zeigt, wie weit und wo die Realität von der Planung abweicht.
Welche Kosten sollte man für Angebote verwenden?
Für ein neues Angebot sollte man vom letzten Preis ausgehen, der die künftigen Einkaufspreise widerspiegelt. Der gewichtete Durchschnittspreis eignet sich besser, um die erzielten Margen eines vergangenen Zeitraums zu analysieren.
Warum auch den Auftragsbestand kalkulieren?
Weil der Auftragsbestand bereits vereinbarte Preise und noch nicht angefallene Kosten enthält. Zum letzten Preis gerechnet zeigt er, welche Aufträge schon Verlust bringen oder unter der Mindestmarge liegen, solange noch Zeit ist, nachzuverhandeln, einen Metallzuschlag anzuwenden oder Prioritäten zu ändern.
Warum gehört der Ausschuss in die Vollkosten?
Weil Ausschussteile Metall, Material und Bearbeitung verbraucht haben und diese Kosten von den Gutteilen getragen werden müssen. Kosten ohne Ausschuss liegen systematisch unter den tatsächlichen.
Kann der letzte Preis irreführend sein?
Ja, wenn der letzte Einkauf untypisch war: eine kleine Menge, ein Eilkauf oder ein falsch erfasster Preis. Gerade deshalb ist es sinnvoll, ihn neben dem Durchschnittspreis zu sehen: Eine sehr große Abweichung bei einer einzelnen Position ist das Signal, die Daten zu prüfen, bevor man Schlüsse zieht.