Perché oggi il costo del getto va guardato in dettaglio
Per molto tempo in fonderia è bastato conoscere un costo al kg “di massima” e un margine medio annuo. Oggi non basta più:
- metallo, ferroleghe ed energia cambiano prezzo nel giro di settimane;
- i terzisti (trattamenti termici, sabbiatura, lavorazioni meccaniche) aggiornano le tariffe;
- i listini dei clienti restano spesso fermi per un anno o più;
- il portafoglio ordini contiene prezzi concordati mesi prima, su costi che non esistono più.
Una fonderia che non ha uno strumento per vedere il costo pieno di ogni getto, voce per voce, e per confrontarlo con il prezzo, lavora alla cieca: il conto economico può essere positivo mentre una parte degli articoli è già in perdita.
Se il vostro gestionale non calcola queste cose, o le calcola in modo approssimativo, oggi è un problema serio. Vuol dire fare preventivi con costi vecchi, accettare ordini che sono già in perdita, non sapere quanto chiedere di adeguamento metallo e scoprire i margini reali solo a bilancio chiuso. Con i prezzi di metallo, energia e terzisti di questi anni, è uno dei rischi più concreti per una fonderia.
Chiedetevi se il vostro gestionale sa rispondere, in pochi minuti, a queste domande:
- Quanto costa oggi questo getto, voce per voce, rispetto a quanto avevamo preventivato?
- Quali ordini in portafoglio sono già sotto il margine minimo ai prezzi attuali?
- Di quanto è aumentato il metallo e quanto vale l’aumento su ogni cliente?
- Quale terzista ha alzato le tariffe e su quali articoli pesa?
- Lo scarto è incluso nel costo, o resta nei costi generali?
Se la risposta è “no” o “dobbiamo fare un Excel”, il problema non è il foglio di calcolo: è che il gestionale non conosce la fonderia.
Le tre basi di costo
Lo stesso getto ha almeno tre costi, e ognuno risponde a una domanda diversa.
| Base di costo | Domanda a cui risponde | Uso tipico |
|---|---|---|
| Costo standard | Quanto pensavamo che costasse? | Preventivi, budget, riferimento |
| Costo medio ponderato | Quanto è costato davvero nel periodo? | Margini realizzati, consuntivi |
| Ultimo costo | Quanto costerà rifarlo da domani? | Portafoglio ordini, nuovi preventivi, revisione listini |
Guardarli affiancati è ciò che rende l’analisi utile: la distanza tra standard e medio misura quanto ci si è sbagliati in passato, quella tra medio e ultimo misura quanto sta per cambiare.
La struttura del costo pieno
Il costo pieno di un getto si costruisce sommando:
- Materiali, per fase e per componente: il metallo della colata, con il suo calo e il valore dei ritorni; i materiali di formatura e animisteria, come sabbie, resine, catalizzatori, filtri, manicotti e vernici; i materiali di imballaggio.
- Lavorazioni interne, per ogni fase del ciclo: formatura, colata, sterratura, taglio, sbavatura, controlli, con i tempi uomo e macchina.
- Lavorazioni esterne (conto lavoro), per fase: trattamenti termici, sabbiatura, lavorazioni meccaniche, con i trasporti.
- Costi generali attribuiti all’articolo.
- Scarto, che distribuisce sui pezzi buoni il costo di quelli persi.
Scomporre il costo per fase permette di capire non solo quanto costa un getto, ma in quale punto del processo si concentra il costo e dove agire.
Dal costo al preventivo
Un preventivo di fonderia regge nel tempo solo se nasce dallo stesso calcolo del costo che poi si usa per controllarlo. Con la scheda costi:
- Si parte dall’ultimo costo: metallo, materiali di formatura e terzisti ai prezzi a cui si comprerà davvero, non ai prezzi medi dell’anno scorso.
- Si usano le fasi reali del ciclo, con i tempi standard di getti simili già prodotti.
- Si include lo scarto, valorizzato su ogni voce.
- Si costruisce il prezzo per componenti: lega, anime, trasformazione e imballaggio, al pezzo o al kg, così la componente metallo potrà essere adeguata senza rinegoziare tutto.
- Si verifica a consuntivo: dopo le prime consegne, il costo medio ponderato sui DDT dice se il preventivo era corretto.
Il costo standard diventa così il riferimento del preventivo, il costo medio il consuntivo, l’ultimo costo il campanello d’allarme.
Consegnato e portafoglio: due analisi diverse
Sui DDT di consegna di un periodo si misura il passato: quanto è costato ciò che è stato consegnato, con quale margine, per cliente e articolo. È l’analisi del controllo di gestione.
Sul portafoglio ordini si misura il futuro: quanto costerà produrre ciò che è già stato venduto, ai prezzi di oggi. È l’analisi che serve alla direzione commerciale e agli acquisti, perché arriva prima di produrre.
Cosa si scopre con questa analisi
- Ordini in perdita prima di produrli: righe del portafoglio con margine basso o negativo all’ultimo costo.
- Quanto adeguamento metallo chiedere: per cliente, la differenza tra ultimo costo e costo medio dei materiali moltiplicata per le quantità in portafoglio.
- Listini da aggiornare: articoli con prezzo fermo da tempo e costo cresciuto, o con componente lega del listino scomposto rimasta indietro.
- Aumenti dei terzisti non ribaltati: fasi di conto lavoro con ultimo costo più alto del medio.
- Il vero costo al kg, articolo per articolo, da confrontare con il prezzo al kg.
- Il mix futuro: se il margine del portafoglio è più basso di quello consegnato, la redditività scenderà anche a volumi invariati.
- Il budget acquisti: materiali e conto lavoro del portafoglio, valorizzati all’ultimo costo.
- Preventivi da correggere: articoli nuovi con costo reale lontano da quello preventivato.
- Dati sbagliati: un ultimo costo fuori scala su una sola voce rivela subito un prezzo inserito per errore, prima che finisca in un preventivo.
Come si fa di solito
Il costo del getto viene calcolato al momento del preventivo, in un foglio Excel, e raramente ricalcolato. Il controllo di gestione stima i margini una o due volte l’anno, esportando dati dalla contabilità. Gli aumenti di metallo e terzisti si percepiscono, ma non si sa quanto pesano su ciascun articolo e cliente.
I limiti di Excel e dei gestionali generici
- Una sola base di costo: niente confronto tra standard, medio e ultimo.
- Costo non scomposto per fase: non si vede dove si concentra il costo né dove cresce.
- Conto lavoro e scarto esclusi o stimati con percentuali fisse.
- Nessuna analisi sul portafoglio: le perdite emergono a fattura emessa.
- Dati di reparto separati: tempi e scarti reali non arrivano al calcolo del costo.
Come lo risolve FOND/WISE
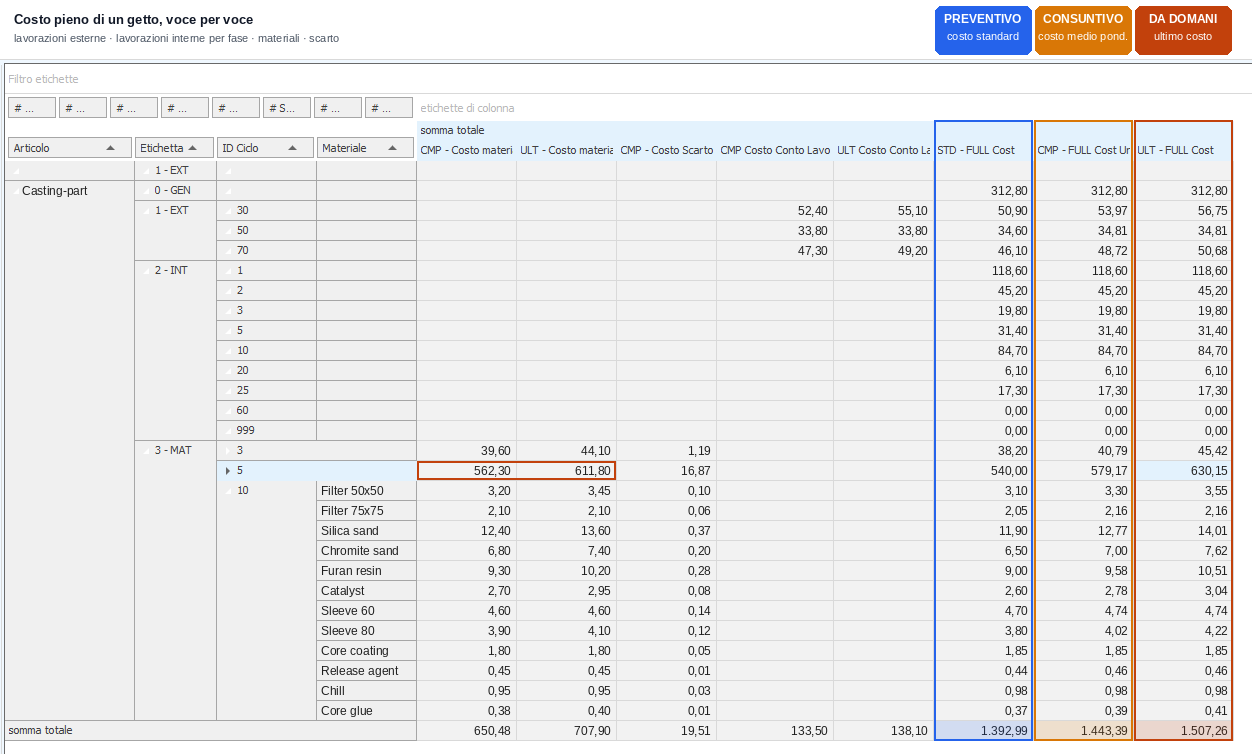
FOND/WISE calcola il costo pieno di ogni getto scomponendolo voce per voce, e lo confronta su tre basi di costo: costo standard (quello del preventivo), costo medio ponderato (quello reale) e ultimo costo (quello di domani). È la scheda che vedi in cima alla pagina.
Come si legge la scheda
- Le righe scompongono il costo dell’articolo per tipo di voce: costi generali, lavorazioni esterne (conto lavoro), lavorazioni interne e materiali, ciascuna dettagliata per fase del ciclo e, per i materiali, per singolo componente: per esempio il metallo nella fase di colata, e sabbie, resine, filtri e manicotti nella fase di formatura.
- Le colonne mostrano il costo dei materiali e del conto lavoro a costo medio ponderato (CMP) e a ultimo costo (ULT), il costo dello scarto e il costo pieno (full cost) nelle tre versioni: standard, medio ponderato e ultimo.
- Lo scarto è valorizzato e incluso nel costo pieno, così ogni getto buono porta anche il costo di quelli persi.
Su cosa si lancia l’elaborazione
- Sui DDT di consegna di un periodo: il costo reale di quello che è stato consegnato, da confrontare con il prezzo fatturato.
- Sul portafoglio ordini: il costo di quello che è già stato venduto ma non ancora prodotto, calcolato ai prezzi attuali.
I dati arrivano dalle anagrafiche e dal reparto: cicli e tempi standard, componenti e prezzi delle leghe, tariffe dei terzisti, scarti dichiarati nel MES. Nessuna ricostruzione in Excel.
Funzionalità principali
Costo pieno per fase
Lavorazioni interne ed esterne dettagliate per fase del ciclo.
Materiali per componente
Ogni materiale con il suo costo, il suo scarto e il suo peso sul totale.
Tre basi di costo
Standard, medio ponderato e ultimo, affiancati.
Conto lavoro
Costo dei terzisti a costo medio e ultimo, per fase.
Consegne e portafoglio
Elaborazione sui DDT di un periodo o sugli ordini aperti.
Base per i preventivi
Nuove offerte calcolate sull’ultimo costo, non su parametri medi.
Scarto valorizzato
Il costo dei pezzi persi incluso nel costo pieno.
Richiedi una demo → Scopri il gestionale per fonderia Fond/Wise
Esempio pratico
Prendiamo il getto della scheda qui sopra: dati di esempio, costo unitario. Il cliente lo paga 1.650 € al pezzo, prezzo fissato a inizio anno.
| Base di costo | Costo pieno | Margine | Margine % |
|---|---|---|---|
| Standard (quello del preventivo) | 1.392,99 € | 257,01 € | 15,6% |
| Medio ponderato (quello che è costato) | 1.443,39 € | 206,61 € | 12,5% |
| Ultimo costo (quello che costerà) | 1.507,26 € | 142,74 € | 8,7% |
Il margine è passato dal 15,6% previsto all’8,7% ai prezzi di oggi, senza che il prezzo o il processo siano cambiati. La scheda mostra subito dove:
- materiali della colata (fase 5), la voce più pesante: da 562,30 € a costo medio a 611,80 € all’ultimo costo, +8,8%: è il prezzo del metallo;
- materiali della formatura (fase 10): sabbia silicea e resina furanica salgono di quasi il 10%, filtri e manicotti restano stabili;
- terzista della fase 30: da 52,40 € a 55,10 €, un aumento di tariffa non ancora ribaltato sul prezzo.
Se in portafoglio ci sono 120 pezzi di questo articolo, la differenza tra costo standard e ultimo costo vale circa 13.700 € di margine già perso sugli ordini accettati. È la base, documentata voce per voce, per chiedere l’adeguamento del prezzo del metallo o rivedere il listino prima di produrre.
Domande frequenti
Che differenza c’è tra costo medio ponderato e ultimo costo?
Il costo medio ponderato è la media dei prezzi di acquisto di un periodo, pesata sulle quantità: dice quanto è costato davvero il materiale consumato. L’ultimo costo è il prezzo dell’acquisto più recente: dice quanto costerà ricomprarlo. Quando l’ultimo costo è molto più alto del medio, i margini futuri saranno più bassi di quelli passati.
Cos’è il costo standard di un getto?
È il costo previsto, calcolato su quantità, tempi e prezzi di riferimento definiti dalla fonderia, spesso al momento del preventivo. Serve come metro di paragone: confrontarlo con il costo medio e con l’ultimo costo mostra quanto e dove la realtà si sta allontanando dalle previsioni.
Quale costo usare per i preventivi?
Per un nuovo preventivo conviene partire dall’ultimo costo, che riflette i prezzi a cui si dovrà acquistare. Il costo medio ponderato è più adatto ad analizzare i margini realizzati in un periodo passato.
Perché calcolare i costi anche sul portafoglio ordini?
Perché il portafoglio contiene prezzi già concordati e costi non ancora sostenuti. Calcolarlo all’ultimo costo mostra quali ordini sono già in perdita o con margine troppo basso, quando c’è ancora tempo per rinegoziare, applicare l’adeguamento metallo o rivedere le priorità.
Perché lo scarto va incluso nel costo pieno?
Perché i getti scartati hanno consumato metallo, materiali e lavorazioni, e quel costo deve essere recuperato dai getti buoni. Un costo che non include lo scarto è sistematicamente più basso di quello reale.
L’ultimo costo può essere fuorviante?
Sì, se l’ultimo acquisto è anomalo: un lotto piccolo, un acquisto urgente o un prezzo inserito per errore. Proprio per questo è utile vederlo accanto al costo medio: una differenza molto grande su una sola voce è il segnale per verificare il dato prima di trarre conclusioni.